미국 금융교육 의무화: 고등학교 졸업 필수가 된 개인금융 수업
미국 30개 주가 개인금융 수업을 고등학교 졸업 요건으로 정했습니다. 금융교육 의무화 현황과 수업 내용, 한국 학교 금융교육의 방향까지 정리했습니다.

Haru ParkHead of Growth & Partnerships
미국 고등학생들 사이에서 요즘 달라진 졸업 요건이 하나 있습니다. 바로 예산 짜기, 신용점수, 대출 이자 등을 배우는 '개인금융(Personal Finance)' 수업입니다.
몇 년 전만 해도 선택 과목이었던 금융교육이 이제는 학교에서 필수 과목이 되고 있습니다. 졸업 후 바로 마주할 금융 결정 상황을 학교에서 미리 준비해야 한다는 인식이 커지면서, 금융교육 의무화가 미국 전역의 주요 교육 의제가 된 것입니다. 이 글에서는 미국 금융교육 의무화의 흐름을 수치로 살펴보고, 한국 학교 금융교육에 주는 시사점을 정리합니다.
미국 금융교육 의무화, 6년 만에 8개 주에서 30개 주로
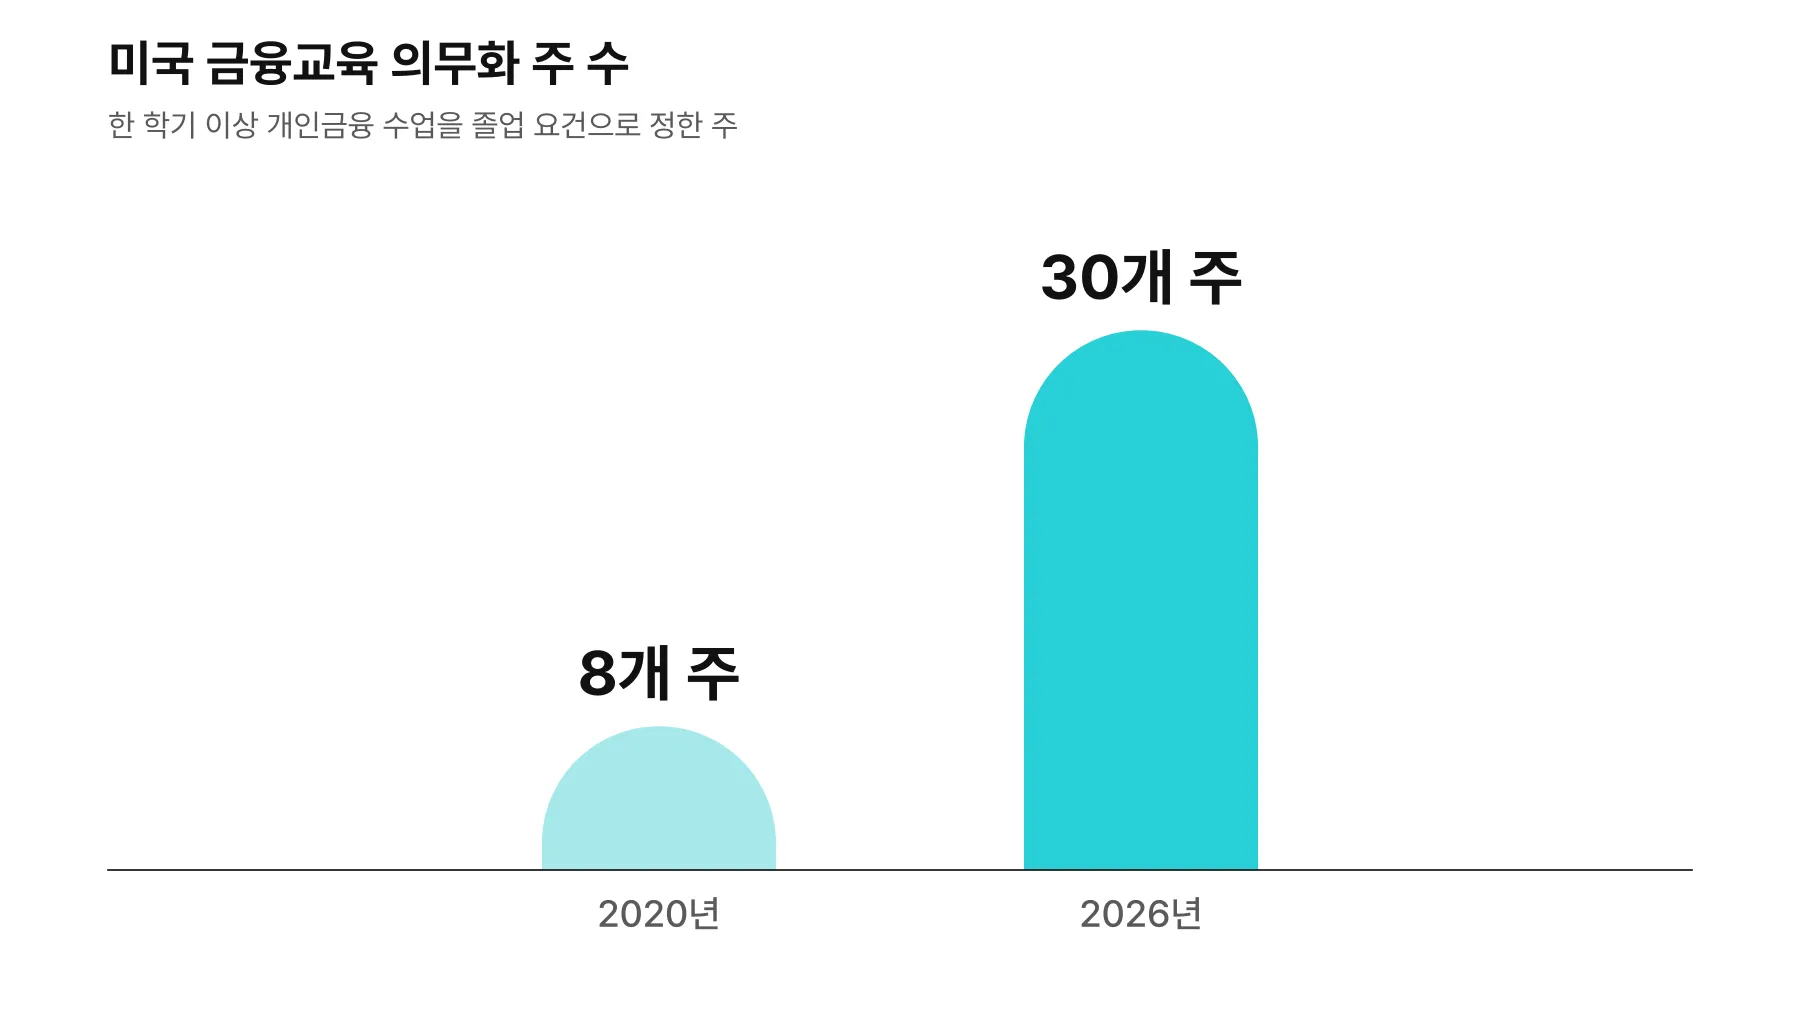
미국 비영리단체 Next Gen Personal Finance(NGPF)의 2026년 보고서에 따르면, 30개 주에서 한 학기 이상의 금융 수업을 졸업 요건으로 정했다고 합니다. 2020년에는 8개 주뿐이었으니, 6년 사이에 무려 네 배 가까이 늘어난 것입니다.
이러한 움직임은 NGPF가 추진하는 'Mission 2030'과도 맞닿아 있습니다. 2030년까지 모든 미국 고등학생이 졸업 전 최소 한 학기 이상의 개인금융 수업을 듣도록 하겠다는 목표입니다. 일부 주의 시범 정책이 아니라, 전국 단위의 목표를 세우고 주별로 제도를 넓혀 가는 단계에 들어선 것입니다.
금융교육 의무화로 얼마나 많은 학생이, 무엇을 배우게 될까
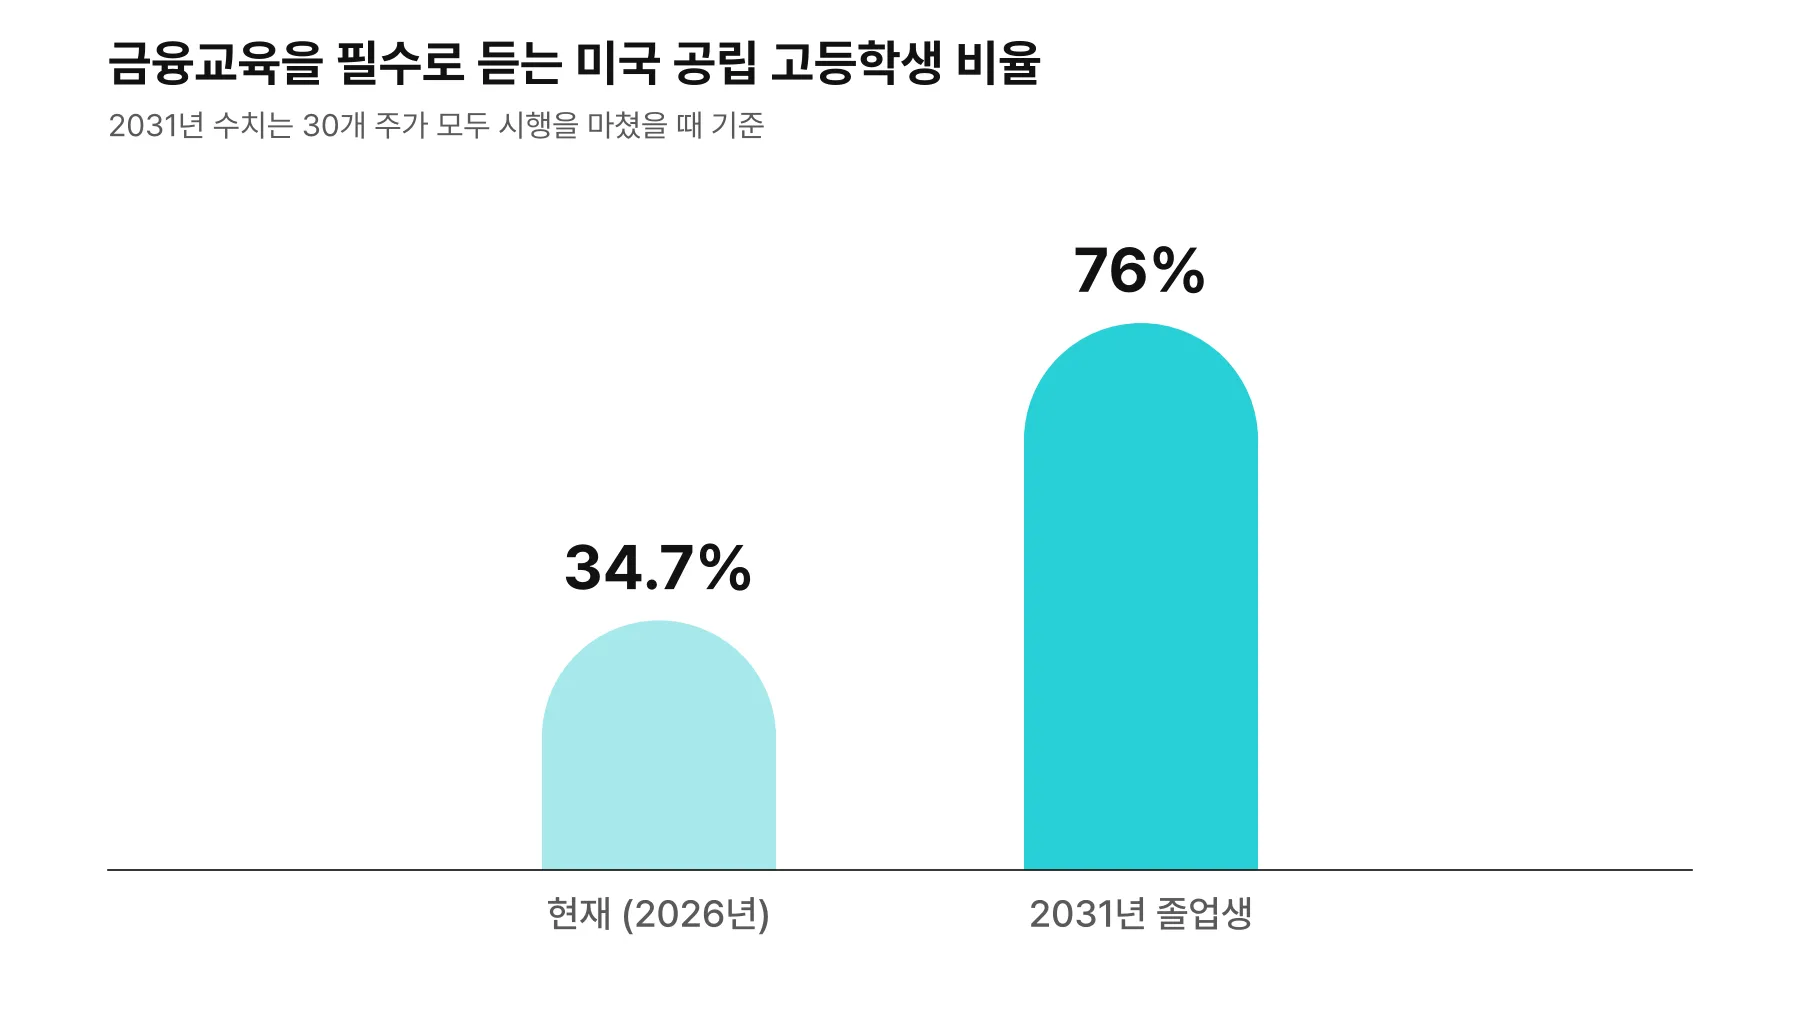
현재 미국 공립 고등학생 중 졸업하기 위해 금융교육을 필수로 들어야 하는 학생의 비율은 34.7%입니다. 즉, 3명 중 1명 이상이 졸업을 위해 개인금융 수업을 들어야 하는 셈입니다. 30개 주가 모두 시행을 마치면 2031년 졸업생 기준으로 76%, 4명 중 3명으로 늘어납니다. 일부 학교에서 선택 과목으로 제공하던 금융교육이 대부분의 학생이 거치는 정규 교육과정으로 바뀌는 것입니다.
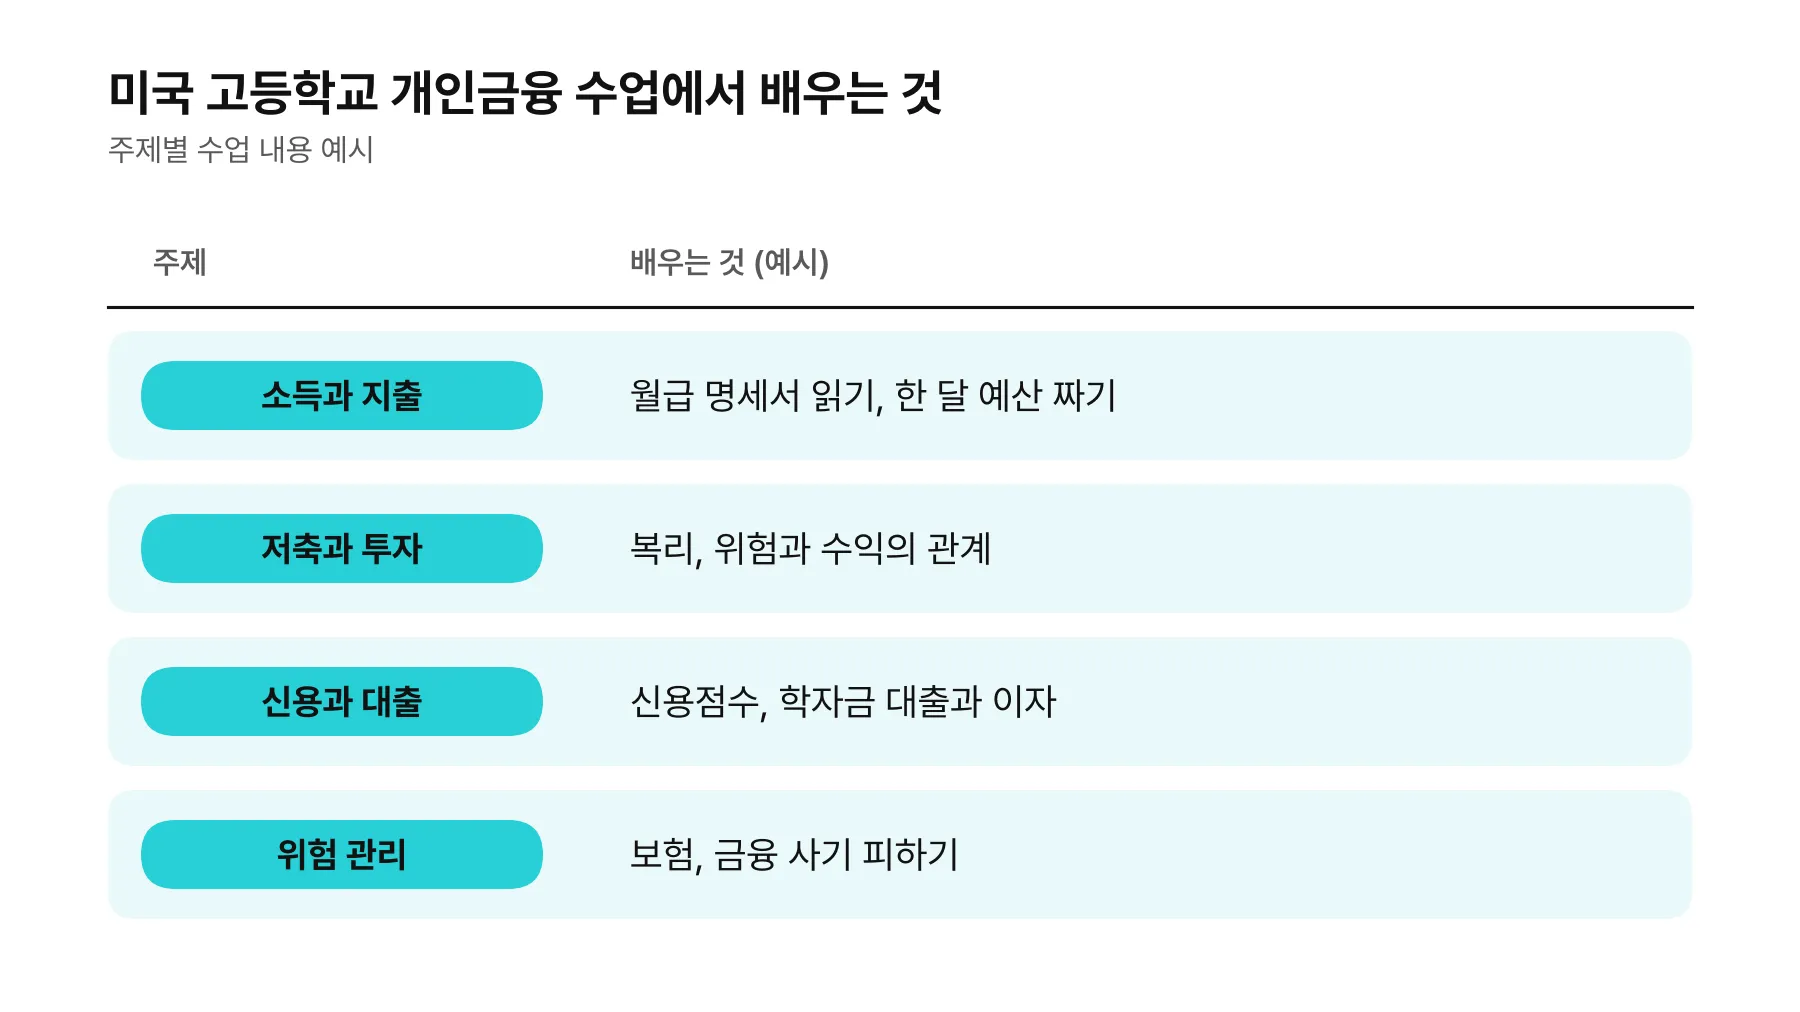
각 주마다 수업 내용은 조금씩 다르지만, 대체로 실생활에 바로 적용할 수 있는 내용을 배웁니다.
예를 들어 펜실베이니아주는 2026-27학년도부터 모든 고등학교 학생의 최소 0.5학점 분량 개인금융 수업 이수를 의무화했습니다.
펜실베이니아주 교육부가 발표한 교육 영역에는 소득, 소비, 저축과 투자, 위험과 보험, 신용 관리 등이 포함되어 있습니다.
금융교육 의무화가 빨라진 이유
여러 이유가 있겠지만, 그중 하나는 청소년들이 금융 서비스를 접하는 시기가 빨라지고 있다는 점입니다.
과거에는 성인이 된 후에야 은행 계좌를 개설하거나 카드를 발급받는 경우가 많았다면, 지금은 온라인 쇼핑, 모바일 결제 등 디지털 금융 서비스가 일상화되면서 10대도 일찍부터 다양한 형태의 금융 활동을 경험하기 쉬워졌습니다.
이처럼 금융 서비스에 접근하기 쉬워진 만큼, 이를 현명하게 활용하는 법을 배우는 일이 더욱 중요해졌습니다.
관심은 높지만 준비는 부족한 미국 10대
또 주목해 볼 만한 부분은 청소년의 투자에 대한 관심입니다.
미국 금융 회사 찰스 슈왑(Charles Schwab)이 발표한 2026년 청소년 투자 설문조사에 따르면, 13~17세 청소년의 70%가 투자에 매우 또는 상당히 관심이 있다고 답했고, 95%는 투자에 대해 더 배우고 싶다고 응답했습니다.
물론 투자에 관심이 있다는 것이 실제로 주식 계좌를 보유하거나 직접 투자하고 있다는 의미는 아니지만, 투자와 자산 관리가 더 이상 성인만의 관심사가 아니라는 점은 확실히 알 수 있습니다.
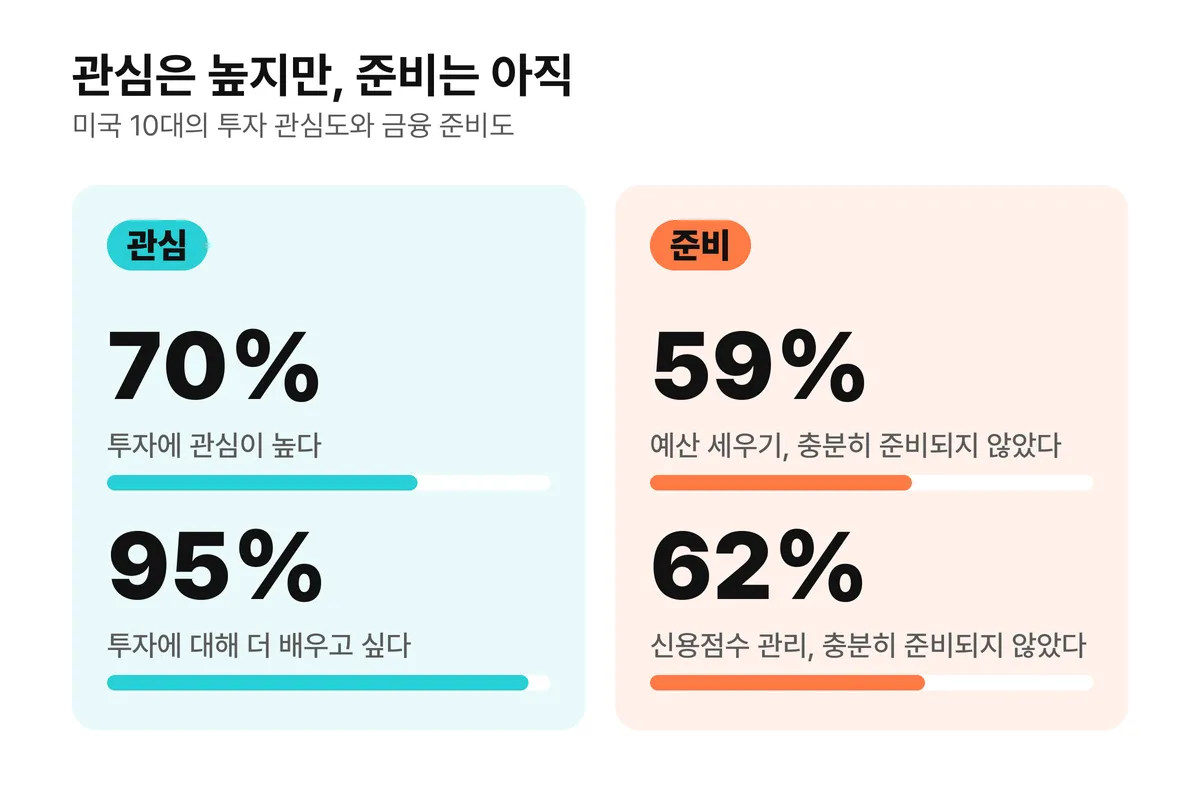
하지만 실제 고등학생들의 금융 지식 수준의 현주소는 어떨까요? 미국 교육 플랫폼 EVERFI가 2026년 고등학생 약 16만 1,900명을 대상으로 조사한 결과, 59%가 예산을 세우고 관리하는 데 충분히 준비되어 있지 않다고 답했습니다. 신용점수를 확인하고 관리하는 방법에 대해서는 62%가 자신이 없다고 응답했습니다. (출처)
금융을 접하는 시기는 빨라졌지만 준비는 따라가지 못하고 있는 것입니다. 이 간극을 좁히기 위한 책임을 개인이나 가정에만 떠넘기지 않고, 학교가 메우도록 한 것이 금융교육 의무화의 핵심입니다.
한국 학교 금융교육 상황은 어떨까
한국에서는 아직 금융교육이 졸업 필수 과목은 아닙니다. 2022 개정 교육과정에서 고등학교 '금융과 경제생활' 과목이 신설됐지만 선택 과목이라 모든 학생이 듣는 구조는 아닙니다.
다만 공교육 안에서 금융교육을 강화하려는 흐름은 분명합니다.
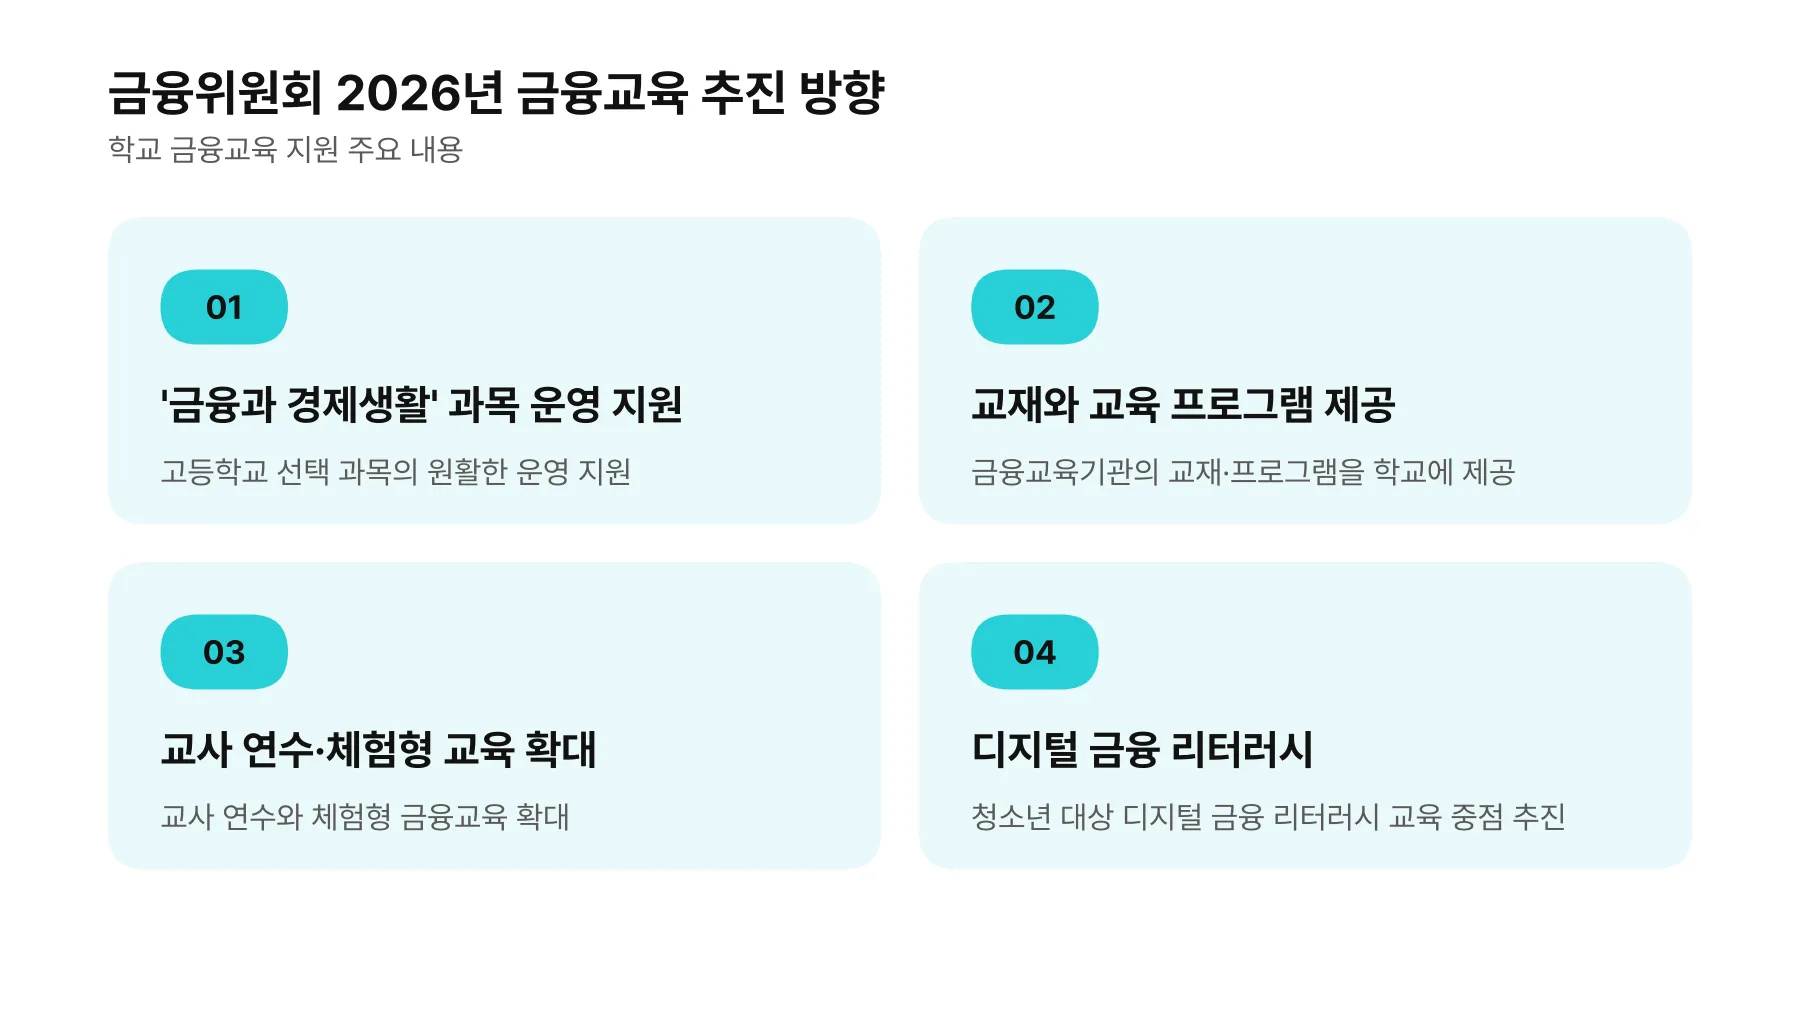
금융위원회는 2025년 12월 발표한 2026년 금융교육 추진 방향에서 '금융과 경제생활' 과목의 원활한 운영을 지원하고, 금융교육기관의 교재와 프로그램을 학교에 제공하며, 교사 연수와 체험형 금융교육을 확대하겠다고 밝혔습니다.
미국 사례가 한국 학교 금융교육에 주는 시사점
미국 사례에서 보듯 금융교육이 학교 정규 과정이 되면, 제도만큼 중요한 것이 교실에서 바로 쓸 수 있는 수업 자료와 교사 지원입니다. 한국도 교사 연수와 교재 보급을 확대하는 만큼, 현장에서 활용할 자료에 대한 수요는 커질 것입니다.
또, 기초를 어떻게 쌓을지도 함께 고민해야 합니다. 미국의 개인금융 수업이 예산과 신용처럼 생활 속 개념에서 출발하듯, 이른 학년부터 용돈 관리와 소비 결정 같은 경험으로 금융 개념을 익히는 수업이 그 기반이 될 수 있습니다.
학교에서 금융교육 수업을 설계할 때 미국 사례에서 참고할 점을 정리하면 다음과 같습니다.
용어보다 결정 중심으로: 금융 상품의 정의를 외우기보다, 예산 짜기나 대출 비교처럼 학생이 직접 판단해 보는 활동으로 구성합니다.
검증된 외부 자료와 함께: 교사 한 명이 모든 수업 자료를 만들기는 어렵습니다. 공공기관 교재와 외부 교육 프로그램을 함께 활용하면 수업 준비 부담을 줄일 수 있습니다.
캐츠비는 10대 학생들이 금융과 경제를 실생활과 연결해 이해할 수 있도록 영어 금융·경제 교육 콘텐츠와 프로그램을 만들고 있습니다. 학교 금융교육 수업에 활용할 수 있는 캐츠비의 수업 샘플이 궁금하시다면 캐츠비 웹사이트에서 확인해 보세요.
이 블로그는 "청소년을 위한 영어 금융·경제 교육"을 만드는 캐츠비가 운영합니다.